

Theo Sở Giao dịch Hàng hóa Việt Nam, sắc xanh tiếp tục chiếm ưu thế trên thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch 6/10. Kết phiên, chỉ số MXV-Index nhích nhẹ 0,3% lên 2.935 điểm. Nhóm nông sản dẫn dắt đà tăng, với tâm điểm là nhóm họ đậu. Trong khi đó, tại nhóm nguyên liệu công nghiệp, giá đường gây chú ý khi nối dài đà tăng sang phiên thứ 4 liên tiếp trong bối cảnh nguồn cung tại các nước sản xuất lớn bị gián đoạn.
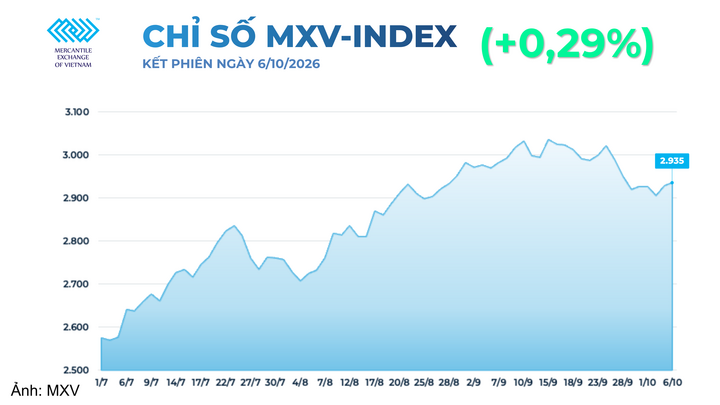
Chỉ số MXV-index
Đường tăng phiên thứ tư liên tiếp do tác động kép từ thời tiết
Giá đường tiếp tục tăng phiên thứ 4 liên tiếp trong bối cảnh thời tiết bất lợi, gây sức ép lên cả tiến độ thu hoạch và sản lượng đường tại các nước sản xuất lớn. Kết phiên 6/10, giá đường thô kỳ hạn tháng 3/2027 tăng 0,43% lên 459 USD/tấn - cao nhất trong 19 tháng, trong khi đường trắng kỳ hạn tháng 12/2026 tăng 1,63% lên 556,5 USD/tấn - cao nhất trong 7 tuần.
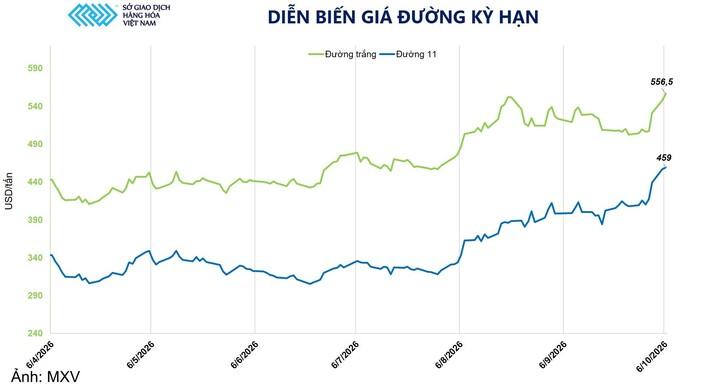
Diễn biến giá đường kỳ hạn
Tại Brazil - quốc gia sản xuất đường lớn nhất thế giới, mưa kéo dài tiếp tục là yếu tố chính hỗ trợ giá khi trực tiếp làm gián đoạn tiến độ thu hoạch và ép mía. Theo mô hình số của Viện Khí tượng Quốc gia Brazil (INMET), khu vực Trung Nam Brazil tiếp tục ghi nhận lượng mưa lớn trong tuần này, tập trung tại các vùng sản xuất mía trọng điểm. Riêng São Paulo có nơi được dự báo nhận tới 100 mm mưa, trong khi phía nam Minas Gerais cũng nằm trong vùng có lượng mưa lớn.
Tình trạng đồng ruộng ẩm ướt khiến tiến độ thu hoạch và ép mía chậm lại đáng kể. Theo Datagro, lượng mía ép bình quân mỗi nhà máy tại khu vực Centro-Sul trong tuần kết thúc ngày 27/9 chỉ đạt 76.242 tấn, giảm gần 28% so với đầu tháng 8. Nếu điều kiện đồng ruộng không cải thiện, khoảng 35 triệu tấn mía thậm chí có nguy cơ phải chuyển sang niên vụ sau, qua đó thu hẹp lượng nguyên liệu còn khả dụng cho sản xuất đường trong phần còn lại của niên vụ.
Không chỉ ảnh hưởng đến tiến độ thu hoạch, độ ẩm cao còn làm giảm hàm lượng đường trong mía, hạn chế khả năng thu hồi đường tại các nhà máy. Trong điều kiện này, một phần nguyên liệu có xu hướng được phân bổ sang sản xuất ethanol, qua đó tiếp tục thu hẹp nguồn cung đường.
Tại Ấn Độ - quốc gia sản xuất đường lớn thứ hai thế giới, áp lực nguồn cung cũng gia tăng khi niên vụ 2026-2027 bắt đầu với tồn kho đầu kỳ chỉ khoảng 3,75 triệu tấn, giảm 25% so với cùng kỳ và thấp nhất hơn một thập kỷ. Trong khi đó, Hiệp hội Các nhà sản xuất đường Ấn Độ đã hạ dự báo sản lượng đường xuống 30,9 triệu tấn từ 34,5 triệu tấn trước đó. Tồn kho thấp và sản lượng suy giảm có thể hạn chế khả năng Ấn Độ xuất khẩu, qua đó tiếp tục hỗ trợ giá đường trên thị trường quốc tế.
Những diễn biến bất lợi tại hai nhà sản xuất lớn đang nhanh chóng làm thay đổi cán cân cung - cầu toàn cầu. Theo Tổ chức Đường quốc tế (ISO), thị trường đường thế giới có thể chuyển từ thặng dư 1,1 triệu tấn trong niên vụ 2025 - 2026 sang thâm hụt 200.000 tấn trong niên vụ 2026 - 2027, khi sản lượng toàn cầu dự kiến giảm 1%, xuống 180,1 triệu tấn.
Nhìn chung, các yếu tố cung đang đồng loạt theo hướng thắt chặt, tạo nền tảng hỗ trợ giá đường trong ngắn hạn, đặc biệt nếu thời tiết bất lợi tiếp tục kéo dài.
Bên cạnh đó, báo cáo Cam kết Thương nhân (COT) mới nhất ngày 29/9 cũng cho thấy các quỹ đầu cơ đang nghiêng mạnh về phía mua với vị thế mua ròng khoảng 218.336 hợp đồng, qua đó góp phần củng cố đà tăng của giá đường. Tuy nhiên, tổng số hợp đồng mở đã giảm xuống khoảng 1,1 triệu, cho thấy hoạt động thu hẹp vị thế đang diễn ra và dòng tiền mới có dấu hiệu chậm lại. Do đó, dù triển vọng giá đường trong ngắn hạn vẫn nghiêng về tích cực, nhưng động lực tăng giá sẽ phụ thuộc nhiều hơn vào diễn biến thời tiết và khả năng phục hồi nguồn cung thực tế.
Tại thị trường trong nước, giá đường ghi nhận xu hướng giữ giá ở mức cao tại khu vực phía Nam và duy trì ổn định tại miền Trung. Tại TP. Hồ Chí Minh và miền Tây, đường An Khê được thương mại chào bán quanh mức 19.200 - 19.300 đ/kg, trong khi đường 333 về miền Tây nhích nhẹ 150 đồng/kg lên khoảng 19.300 - 19.400 đ/kg.
Tại miền Trung, mặt bằng giá tại nhà máy tương đối ổn định với đường TTC Gia Lai dao động quanh 18.700 - 19.000 đ/kg (tùy sản lượng) và đường TTC Gia Lai Lào bán sỉ tạm thời ở mức 18.700 - 18.800 đ/kg
Gián đoạn nguồn cung và nhu cầu từ Trung Quốc tăng đẩy giá nhóm họ đậu
Sắc xanh lan tỏa trên toàn bộ các hàng hóa ở nhóm nông sản. Đóng cửa phiên, giá đậu tương kỳ hạn tháng 11 tăng 1,7% lên mức 478,8 USD/tấn; giá khô đậu tương kỳ hạn tháng 12 tăng 2,2% lên mức 391,1 USD/tấn; giá dầu đậu tương kỳ hạn tháng 12 tăng 0,8%, chốt phiên ở mức 1.541,3 USD/tấn.
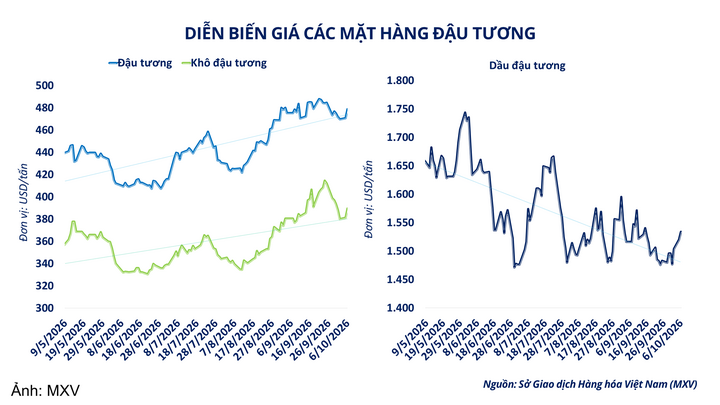
Diễn biến giá nhóm họ đậu
Động lực phục hồi xuất phát từ tiến độ thu hoạch tại Mỹ bị đình trệ do mưa lớn, kết hợp với hoạt động giao hàng xuất khẩu khả quan sang Trung Quốc và biên lợi nhuận ép dầu tại Mỹ cải thiện.
Theo Báo cáo Tiến độ Mùa vụ do Bộ Nông nghiệp Mỹ (USDA) công bố, tính đến ngày 4/10, nông dân Mỹ mới thu hoạch được 25% diện tích, thấp hơn mức trung bình 5 năm là 33% và là tiến độ chậm nhất trong vòng 7 năm qua. Tỷ lệ đậu tương đạt chất lượng tốt và xuất sắc cũng giảm 1% về 57%.
Mưa lớn làm gián đoạn thu hoạch đã gây thiếu hụt nguồn hàng giao ngay cục bộ, buộc các nhà máy ép dầu tại bang Iowa phải nâng mức cộng giá cơ sở (Basis) lên 22,1 - 31,2 USD/tấn so với giá sàn CBOT để thu hút nguyên liệu, trong bối cảnh biên lợi nhuận ép dầu tại Mỹ tăng lên mức 90,2 USD/tấn.
Tuy nhiên, thời tiết tại vùng Trung Tây Mỹ được dự báo sẽ chuyển sang khô ráo trong 7 ngày tới, giúp nông dân đẩy nhanh lại tiến độ thu hoạch và phần nào giảm áp lực nguồn cung giao ngay.
Tại Brazil, tiến độ gieo trồng đậu tương niên vụ 2026 - 2027 cũng đang chậm hơn năm trước, tính đến đầu tháng 10 mới đạt 7,3% diện tích, so với mức 9% cùng kỳ.
Trong khi đó, hoạt động chế biến đậu tương của nước này đang được mở rộng mạnh. Theo Hiệp hội Công nghiệp Dầu thực vật Brazil (Abiove), công suất ép đậu tương thiết kế của nước này trong năm 2026 đã tăng 13% so với năm trước lên mức kỷ lục 86,4 triệu tấn/năm để đáp ứng chương trình nhiên liệu sinh học nội địa và bổ sung nguồn cung khô đậu tương cho thị trường xuất khẩu.
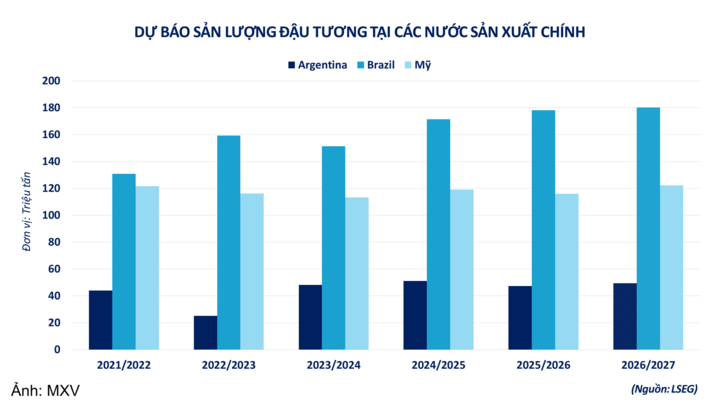
Dự báo, sản lượng đậu tương tại các nước sản xuất chính
Đáng chú ý, nhu cầu từ Trung Quốc đang là điểm sáng của thị trường đậu tương. Theo dữ liệu Kiểm định Xuất khẩu hàng tuần của USDA, khối lượng đậu tương giao hàng của Mỹ đạt 1,15 triệu tấn - mức cao nhất kể từ tháng 2/2026. Trong đó, riêng Trung Quốc tiếp nhận 762.000 tấn (chiếm gần 70% tổng lượng giao hàng), đưa lũy kế kiểm định xuất khẩu từ đầu niên vụ tăng 31% so với cùng kỳ năm trước.
Bên cạnh đơn hàng bán lẻ theo ngày (Flash Sale) 104.000 tấn đậu tương niên vụ 2026-2027 vừa được USDA xác nhận, các nhà nhập khẩu Trung Quốc cũng bắt đầu hỏi giá chào bán đậu tương Mỹ trước khi kỳ nghỉ lễ Quốc khánh kết thúc vào ngày 8/10. Tuy nhiên, do Trung Quốc vẫn giữ mức thuế bổ sung 10% đối với đậu tương Mỹ, lực mua hiện chủ yếu đến từ khối doanh nghiệp dự trữ nhà nước, trong khi các nhà máy ép dầu tư nhân phần lớn đã hoàn tất nhu cầu đến đầu năm 2027 bằng nguồn cung Nam Mỹ.
Ngoài ra, đà tăng còn được củng cố bởi dòng tiền đầu cơ. Báo cáo COT cho thấy, các quỹ quản lý tiền tệ đang nắm giữ vị thế mua ròng 246.558 hợp đồng đậu tương, đồng thời mua ròng thêm 15.000 hợp đồng khô đậu tương.
Hiện, thị trường đang hướng sự chú ý tới Báo cáo Cung - Cầu Nông sản Thế giới (WASDE) tháng 10 công bố vào ngày 9/10 để xác định mức điều chỉnh chính thức đối với năng suất và tồn kho cuối kỳ của Mỹ.
Tại thị trường trong nước, giá chào bán khô đậu tương giao ngay tại các cảng khu vực miền Bắc ở mức 13.600 đồng/kg, trong khi giá chào hàng xá tại các cảng khu vực miền Nam dao động trong khoảng 13.150 - 13.250 đồng/kg.