

“Tôi nên sử dụng UKVFTA hay CPTPP cho lô hàng này?” tưởng là câu hỏi có thể trả lời bằng cách so sánh biểu thuế. Tuy nhiên, trên thực tế, lựa chọn hiệp định nào cho một lô hàng còn phụ thuộc vào nhiều điều kiện khác, từ mã HS, nguồn nguyên liệu, quy tắc xuất xứ đến yêu cầu của người mua và tổng chi phí đưa hàng vào thị trường Anh.
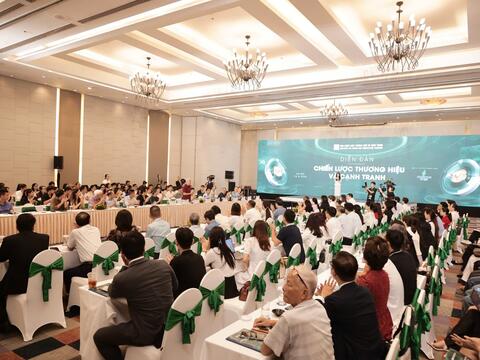
Đây cũng là vấn đề được các diễn giả phân tích tại tọa đàm “Hai FTA, một thị trường: Mở rộng cơ hội hàng Việt tại Vương quốc Anh” do Báo Công Thương tổ chức chiều 20/10. Từ góc độ thương vụ, hiệp hội và cơ quan quản lý, các ý kiến cho rằng doanh nghiệp cần chuyển từ cách tiếp cận “chọn FTA” sang tính toán cụ thể hiệu quả của từng phương án.
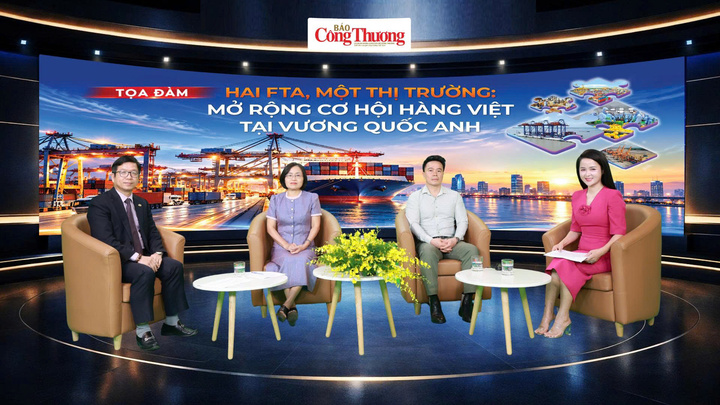
Tọa đàm “Hai FTA, một thị trường: Mở rộng cơ hội hàng Việt tại Vương quốc Anh”
Thuế chỉ là một phần bài toán
Theo ông Lê Đình Bá, Tham tán thương mại, Trưởng Cơ quan Thương vụ Việt Nam tại Vương quốc Anh, trước khi tư vấn doanh nghiệp lựa chọn FTA, cần làm rõ các thông tin liên quan trực tiếp đến giao dịch. Trong đó, trước hết là sản phẩm, mã HS, nguồn nguyên liệu và quy trình sản xuất để xác định khả năng đáp ứng quy tắc xuất xứ.
Tiếp đó là thị trường và đối tác nhập khẩu cụ thể. Hàng được bán cho nhà nhập khẩu, nhà phân phối hay chuỗi bán lẻ; vận chuyển trực tiếp từ Việt Nam hay qua trung tâm logistics; người mua có yêu cầu riêng gì về sản phẩm, chất lượng hay hồ sơ. Đây đều là những yếu tố có thể tác động đến phương án lựa chọn.
“Ưu đãi thuế quan chỉ là một yếu tố thôi trong việc quyết định kinh doanh. Nếu để đáp ứng một quy tắc xuất xứ, doanh nghiệp phải thay đổi nguồn nguyên liệu với chi phí lớn thì lợi ích thuế quan có thể không còn đáng kể. Do đó cần đánh giá cả lợi ích thuế, chi phí tuân thủ và hiệu quả của chuỗi cung ứng trước khi quyết định”, ông Lê Đình Bá phân tích.
Điều này cho thấy cùng một sản phẩm, cùng xuất khẩu sang Anh nhưng chưa chắc doanh nghiệp nào cũng có cùng một phương án tối ưu. Một mức thuế ưu đãi thấp hơn chỉ thực sự có ý nghĩa khi doanh nghiệp đáp ứng được điều kiện xuất xứ và chi phí để đáp ứng điều kiện đó không làm mất đi lợi ích thuế quan.
Với những doanh nghiệp sử dụng nguyên liệu từ nhiều nguồn, bài toán càng phức tạp. Nguồn nguyên liệu đến từ đâu, có đáp ứng quy tắc xuất xứ của hiệp định hay không và doanh nghiệp phải tổ chức lại chuỗi cung ứng ở mức nào là những vấn đề cần được tính trước khi lựa chọn.
Mã hàng, nguyên liệu phải rõ
Ở góc độ ngành hàng, bà Lê Hằng, Phó Tổng thư ký Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP), cho rằng việc xác định chính xác sản phẩm là điều kiện đầu tiên để tính ưu đãi.
Theo bà, doanh nghiệp không thể chỉ cung cấp thông tin chung như “tôm đông lạnh” hay “cá tra đông lạnh” khi cần xác định mức thuế. Các đặc điểm cụ thể của sản phẩm như tôm sống hay đã chín, đã bóc vỏ hay chưa, còn đuôi hay không; với cá hộp là đóng kín khí hay không... đều có thể liên quan đến việc xác định mã HS và tra cứu thuế quan.
“Càng chi tiết, càng cụ thể về sản phẩm và theo mã HS thì càng đảm bảo được việc tra cứu về mặt thuế quan chính xác”, bà Lê Hằng cho biết.
Sau sản phẩm là câu chuyện xuất xứ. Với thủy sản, doanh nghiệp phải xác định rõ nguyên liệu là nuôi hay khai thác, được nuôi hoặc khai thác ở đâu. Hồ sơ chứng minh xuất xứ cũng phải phù hợp với chính sản phẩm và nguồn nguyên liệu đó.
Một yếu tố khác được bà Lê Hằng lưu ý là thời điểm xuất khẩu. Lộ trình cắt giảm thuế của các hiệp định không giống nhau, trong khi một số dòng sản phẩm chỉ đạt mức thuế 0% ở những thời điểm nhất định. Vì vậy, nếu không xác định thời điểm xuất khẩu, doanh nghiệp cũng chưa thể tính chính xác phương án nào có lợi hơn.
Như vậy, với một lô hàng cụ thể, câu hỏi “chọn UKVFTA hay CPTPP?” thực chất phải được trả lời sau khi doanh nghiệp đã làm rõ ít nhất sản phẩm, mã HS, nguồn nguyên liệu, quy tắc xuất xứ và thời điểm xuất khẩu.
UKVFTA và CPTPP đều mở cơ hội vào Anh, song doanh nghiệp cần tính kỹ xuất xứ, nguồn nguyên liệu và chi phí tuân thủ trước khi lựa chọn.
Phải lượng hóa chi phí tuân thủ
Ở góc độ cơ quan quản lý nhà nước, ông Ngô Chung Khanh, Phó Vụ trưởng Vụ Phát triển thị trường nước ngoài và thương mại Đa biên, Bộ Công Thương, cho rằng sau khi xác định thuế và quy tắc xuất xứ, doanh nghiệp còn phải tính đến các yêu cầu khác của thị trường.
Trong đó có các biện pháp phi thuế quan, yêu cầu kỹ thuật, tiêu chuẩn chất lượng, các quy định liên quan đến SPS, TBT và những yêu cầu về phát triển bền vững. Đây là những yếu tố có thể ảnh hưởng trực tiếp đến khả năng đưa hàng vào thị trường Anh và chi phí thực hiện của doanh nghiệp.
Theo ông Khanh, ngay cả khi cùng một sản phẩm có thể sử dụng hai hiệp định, doanh nghiệp cũng cần đối chiếu các quy định liên quan để xác định phương án nào phù hợp hơn. Không chỉ xem mức thuế được giảm bao nhiêu, doanh nghiệp phải tính toàn bộ chi phí để đưa hàng đến thị trường.
“Cái mấu chốt quan trọng nhất đó là chúng ta phải cụ thể hóa, lượng hóa được con số đấy và không chung chung”, ông Khanh nhấn mạnh.
Theo đó, doanh nghiệp cần tính tổng chi phí xuất khẩu theo từng phương án, bao gồm logistics, các khoản chi phí liên quan đến hoa hồng, giấy phép và những chi phí khác phát sinh trong quá trình đáp ứng yêu cầu của thị trường. Khi đặt tổng chi phí này cạnh lợi ích thuế quan, doanh nghiệp mới có cơ sở lựa chọn.
Đây cũng là điểm mà nhiều doanh nghiệp còn gặp khó khi khai thác FTA. Không phải doanh nghiệp không biết có ưu đãi thuế, mà khó hơn là xác định ưu đãi đó mang lại lợi ích thực tế bao nhiêu sau khi tính toàn bộ chi phí để đáp ứng điều kiện.
Lựa chọn từ hiệu quả thực tế
Việc có hai FTA cùng mở cửa vào một thị trường tạo thêm lựa chọn cho doanh nghiệp Việt Nam, nhưng đồng thời cũng đặt ra yêu cầu phải tính toán kỹ hơn. UKVFTA là hiệp định song phương giữa Việt Nam và Vương quốc Anh, trong khi CPTPP có phạm vi thành viên rộng hơn, kéo theo những khác biệt về quy tắc xuất xứ, cộng gộp và lộ trình thuế.
Với từng ngành hàng, lợi thế của mỗi hiệp định cũng có thể khác nhau. Một doanh nghiệp sử dụng nguồn nguyên liệu phù hợp với quy tắc xuất xứ của UKVFTA có thể có phương án khác với doanh nghiệp sử dụng nguồn nguyên liệu thuộc chuỗi cung ứng của CPTPP.
Bởi vậy, thay vì đặt câu hỏi “UKVFTA hay CPTPP tốt hơn?”, bài toán phù hợp hơn đối với doanh nghiệp là phương án nào hiệu quả hơn cho chính đơn hàng của mình.
Từ sản phẩm và mã HS, doanh nghiệp xác định được mức thuế; từ nguồn nguyên liệu xác định khả năng đáp ứng xuất xứ; từ yêu cầu của người mua và thị trường xác định các điều kiện cần đáp ứng; cuối cùng là tính tổng chi phí để đưa hàng vào Anh. Khi những yếu tố này được đặt cạnh nhau, lựa chọn FTA mới có cơ sở rõ ràng.
Đây cũng là cách để doanh nghiệp tránh tình trạng có ưu đãi nhưng không sử dụng được, hoặc sử dụng được ưu đãi thuế nhưng chi phí tuân thủ lại quá lớn. Với thị trường Anh, nơi yêu cầu đối với hàng nhập khẩu ngày càng cụ thể, việc tính toán từ trước mỗi đơn hàng sẽ quyết định khả năng doanh nghiệp biến ưu đãi FTA thành hiệu quả xuất khẩu thực tế.
Việc lựa chọn UKVFTA hay CPTPP cần được thực hiện trên từng sản phẩm, từng lô hàng cụ thể. Ngoài mức thuế, doanh nghiệp cần xác định mã HS, quy tắc xuất xứ, nguồn nguyên liệu, yêu cầu của thị trường và tổng chi phí tuân thủ để có phương án phù hợp.